Quiero mi primer hogar
Sigue en esta página: proyectos para vivir, qué mirar al elegir y cómo llegar a tus llaves.


Comprar tu primera vivienda es pasar de imaginar cómo sería tu casa a elegirla: el barrio, la luz de la mañana y el espacio para lo que viene. En Absalon te acompañamos desde la primera visita hasta el día en que recibes las llaves.
Proyectos para esta etapaAlgunas personas buscan el lugar donde van a vivir. Otras quieren que su primera propiedad sea el comienzo de un patrimonio. Los dos caminos empiezan igual, pero se eligen distinto: para vivir manda tu día a día, para invertir, la demanda de arriendo y los números.
Sigue en esta página: proyectos para vivir, qué mirar al elegir y cómo llegar a tus llaves.
Nuestro equipo de inversionistas te ayuda a evaluar ubicación, tipo de vivienda y financiamiento según tu objetivo.
No todas las primeras viviendas se parecen. Hay quienes sueñan con un patio y áreas verdes, y quienes prefieren un departamento en la ciudad, cerca de todo. Te presentamos nuestras mejores opciones para esta etapa.
 Entrega inmediata
Beneficio IVA
 Av. Tocornal 1500, San Esteban - Los Andes, Valparaíso.
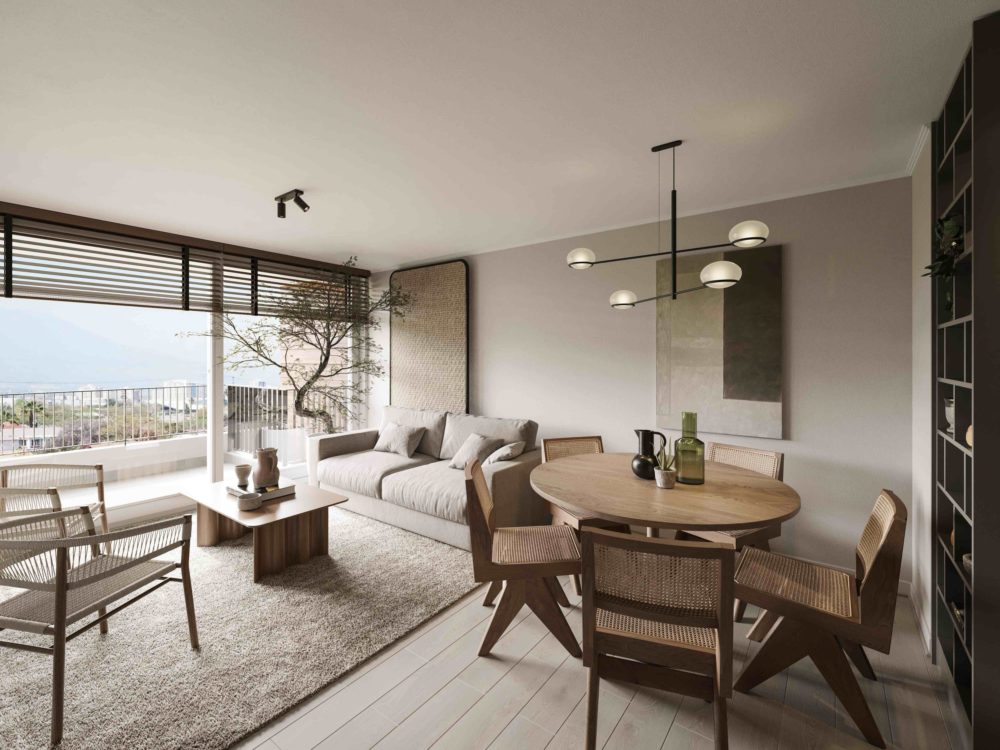
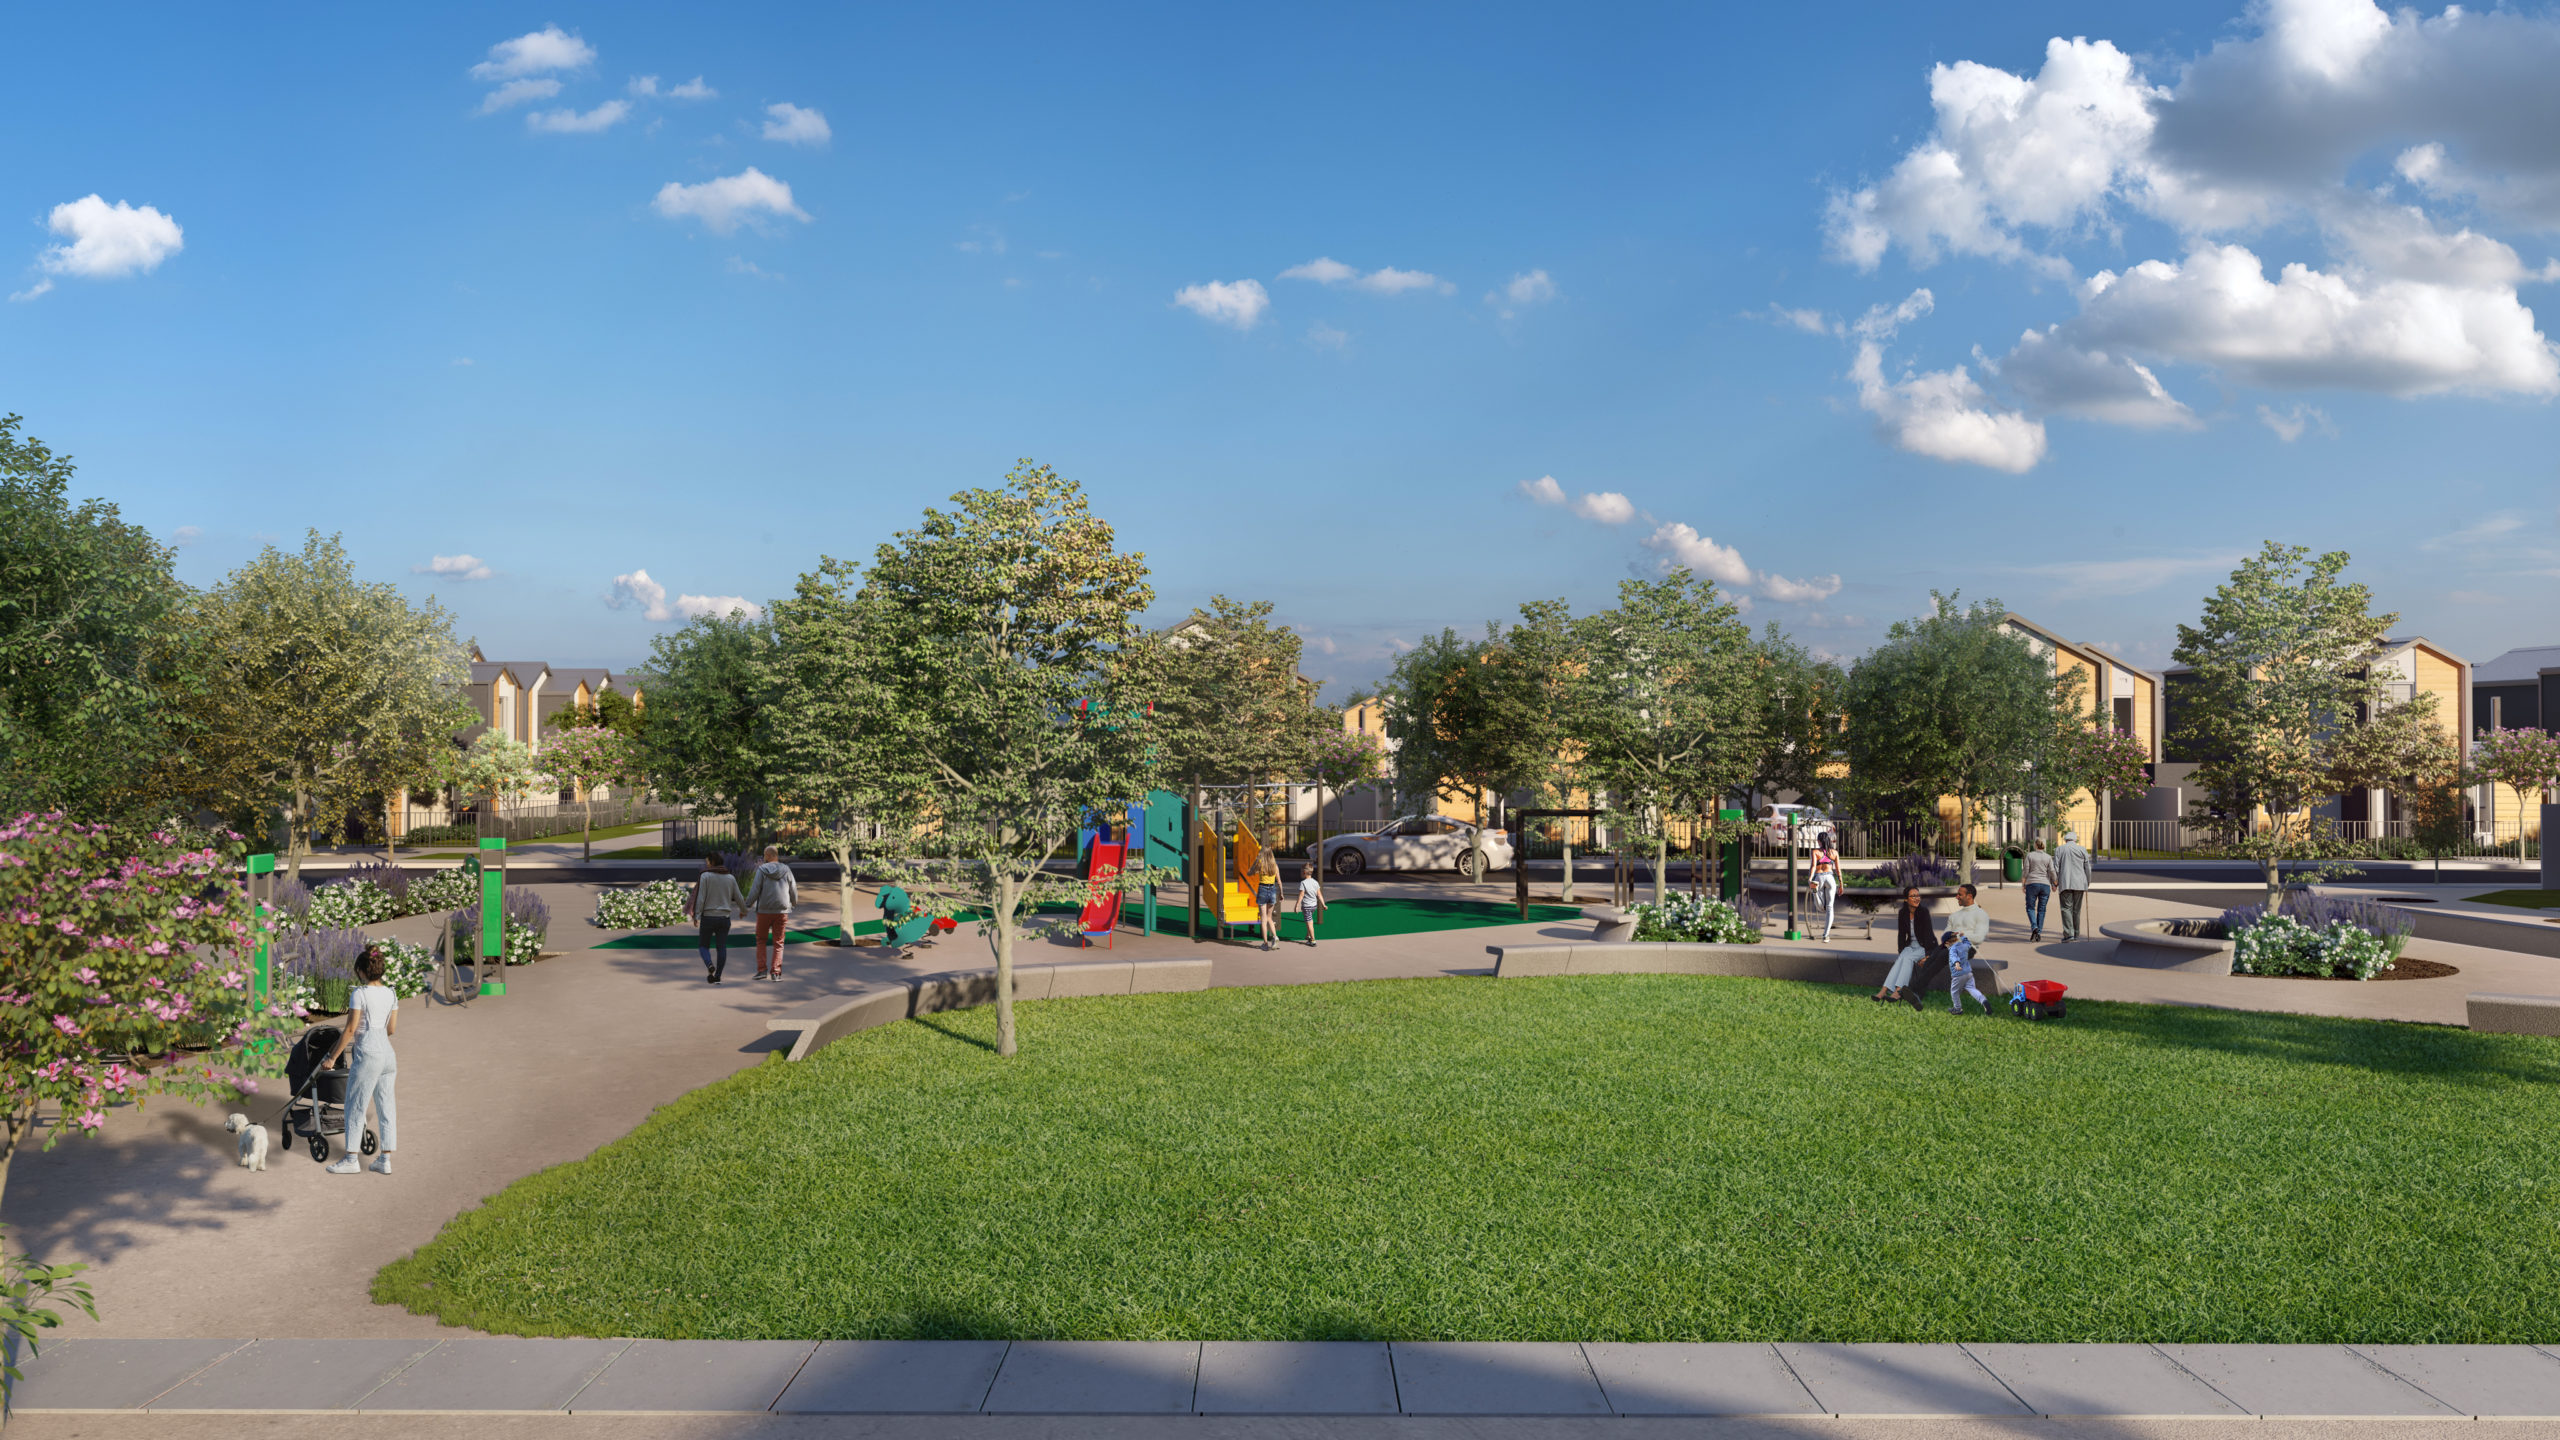
Casas de tres dormitorios en un barrio con más de 7.130 m² de áreas verdes, senderos y espacios recreativos, en el valle del Aconcagua.
 Entrega inmediata
Beneficio IVA
San Juan 2182, Machalí - Rancagua
Departamentos en edificios de solo cuatro pisos con ascensor, rodeados de árboles nativos y con increíbles áreas comunes.
Elegir tu primera vivienda va más allá de los metros: también importan el barrio, los espacios que compartes y lo que te cuesta mantenerla. Por eso en Absalon buscamos ubicaciones bien conectadas, damos protagonismo a las áreas verdes y usamos tecnología para bajar los gastos comunes
Tu rutina cuánto tardas en llegar al trabajo, al colegio o a lo que haces cada semana.
Luz y orientación Pregunta hacia dónde mira la vivienda y cómo entra el sol durante el día.
El entorno áreas verdes, áreas comunes, comercio y transporte cercanos.
El gasto de cada mes suma el dividendo, los gastos comunes en un departamento o la mantención en una casa.

Hay beneficios del Estado que pueden bajar lo que pagas por tu vivienda o por tu crédito. Cada uno tiene requisitos propios, así que revisa cuál aplica a tu caso y a la vivienda que elijas.
Opciones de financiamiento
Baja la tasa de tu crédito hipotecario en viviendas nuevas de hasta 6.000 UF, hasta el 31 de mayo de 2028 o hasta agotar los cupos.
Entre el 1 de diciembre de 2026 y el 30 de noviembre de 2027, algunas viviendas nuevas se podrán vender sin IVA, según los requisitos de la Ley 21.850.
Las viviendas de hasta 140 m² pagan la mitad de las contribuciones durante 10 a 20 años, según su tamaño.
Tener tus números claros antes de cotizar te da tranquilidad para elegir. En general, el banco financia entre el 80% y el 90% del valor de la vivienda, así que el resto es tu pie. Además del pie, considera los gastos de notaría, tasación e inscripción.
El banco evalúa tu capacidad de pago, tu historial y tu estabilidad laboral. Como referencia general, el dividendo no debería superar cerca del 25% de tu renta líquida mensual.
Además del pie y del dividendo, comprar con crédito hipotecario implica gastos operacionales:
En una compra al contado, el listado se reduce a notaría, inscripción en el Conservador y, de forma opcional, estudio de títulos.
El estado de la obra define cuándo recibes la propiedad y en qué momento se tramita tu crédito.
| Entrega inmediata | En verde |
|---|---|
| Qué firmas primero: Promesa de compraventa | Qué firmas primero: Promesa de compraventa |
| Cuándo se tramita el crédito: A continuación de promesa de compraventa, antes de escriturar. | Cuándo se tramita el crédito: Cerca de la entrega, Absalon avisa con tres meses de anticipación. |
| Cuándo la recibes: Tras firmar la escritura y pagar el total. | Cuándo la recibes: Según el avance de obra; puede tomar hasta 24 meses o el plazo que fije la promesa. |
En compras en verde, la ley obliga a la inmobiliaria a contratar una póliza de garantía que cubre el pie y los abonos entregados.
Departamento o casa: compara el gasto mensual completo, no solo el dividendo. El departamento suma gastos comunes; la casa traslada la mantención al propietario.
Ingresa el valor de la vivienda, el plazo y la tasa, y verás un dividendo estimado. O parte por el dividendo que te acomoda y descubre cuánto crédito podrías pedir. Es una referencia: la aprobación depende de cada banco.
La comprar tu primera vivienda tiene cinco momentos: cotizas la unidad que te gustó, la reservas, firmas la promesa, firmas la escritura y recibes tus llaves. En cada uno, el equipo de Absalon te explica qué viene y qué necesitas.
Es un buen momento si tienes ingresos estables, ahorros para el pie y los gastos de compra, y un dividendo que no supere cerca del 25% de tu renta líquida. También importa que imagines quedarte varios años en esa vivienda o en esa ciudad.
Depende de tu forma de vivir. Una casa suele dar más espacio y un patio, pero la mantención corre por tu cuenta. Un departamento suele estar mejor ubicado y tener áreas comunes, a cambio de pagar gastos comunes. Compara el gasto mensual total de cada opción.
Recorre el barrio en distintos horarios, revisa la orientación y la luz, pregunta por los gastos comunes y por los espacios comunes, y pide la cotización de la unidad exacta. Si el proyecto está en verde, pregunta por la fecha estimada de entrega.
En general, entre el 10% y el 20% del valor de la vivienda, porque los bancos financian el resto. En un proyecto en verde puedes pagar el pie en cuotas durante la construcción.
Sí, pero algunos beneficios, como el subsidio DS01, exigen que la vivienda sea para habitarla. Si tu objetivo es invertir, evalúa la demanda de arriendo, la vacancia y los gastos del propietario. Para ese camino, revisa la asesoría para inversionistas.
En Absalon, la entrega se hace dentro de 15 días hábiles después de concretar la compra. El plazo total depende sobre todo de la aprobación del crédito y de los trámites de la escritura.
La ley fija la responsabilidad de la inmobiliaria en 3 años para las terminaciones, 5 años para las instalaciones y 10 años para la estructura. Si notas algún problema, puedes reportarlo al servicio de postventa.


