28 octubre 2026
12 min de lectura
Los gastos asociados a la compra de una vivienda son los pagos que se suman al pie y al precio publicado: tasación, estudio de títulos, notaría, inscripción en el Conservador de Bienes Raíces, impuesto al mutuo y seguros del crédito. En los ejemplos de este artículo, los gastos de la operación van aproximadamente entre el 1% y el 2,2% del valor de la vivienda, según su precio, el crédito y la notaría.
Conocerlos antes de firmar la promesa te permite armar un presupuesto realista y evitar sorpresas justo cuando estás por recibir las llaves. Aquí te explicamos qué es cada gasto, cuándo se paga y cómo estimarlo.
Al comprar una casa o departamento con crédito hipotecario, los gastos se pueden ordenar en tres grupos:
A eso se agregan los gastos que aparecen después de recibir la propiedad, como gastos comunes, contribuciones y la habilitación de tu nuevo hogar.
Si compras al contado, no pagas tasación ni impuesto al mutuo, porque no hay crédito. Sí debes considerar la notaría y la inscripción en el Conservador. El estudio de títulos es opcional, aunque conviene hacerlo con un abogado.
| Gasto | Quién lo paga | Cuándo se paga | Cómo se calcula |
|---|---|---|---|
| Tasación | Comprador | Al inicio de la evaluación del crédito | Monto fijo que define cada institución |
| Estudio de títulos y redacción de escritura | Comprador | Antes de la firma | Monto fijo según institución o abogado |
| Notaría | Comprador | Al firmar la escritura | Varía según la notaría |
| Impuesto al mutuo | Comprador | Al firmar la escritura | Porcentaje del monto del crédito |
| Conservador de Bienes Raíces | Comprador | Después de la firma, al inscribir | Porcentaje del precio y del crédito, con tope |
| Seguros del crédito | Comprador | Mensualmente, con el dividendo | Según la póliza contratada |
Referencia general. La distribución de gastos entre comprador y vendedor puede pactarse en la promesa de compraventa; revisa siempre lo que firmas.
Los gastos operacionales del crédito hipotecario son los costos de los trámites necesarios para que el banco u otra institución financiera otorgue el préstamo y la propiedad quede a tu nombre. Según la Comisión para el Mercado Financiero (CMF), son de cargo del cliente.
Normalmente, la institución te pide provisionar estos fondos al inicio del proceso, es decir, dejar el dinero disponible para pagar a cada proveedor. Al terminar, se liquidan los montos efectivamente usados.
Un dato útil: el simulador de créditos hipotecarios de la CMF no incluye el impuesto de timbres, la notaría, el estudio de títulos, la tasación ni el Conservador. Por eso, el dividendo simulado no refleja todo lo que debes reunir para firmar.
Este impuesto grava el crédito, no el precio de la vivienda. Para créditos con plazo, la tasa es de 0,066% por cada mes entre la emisión y el vencimiento, con un máximo de 0,8%. En un crédito hipotecario de 20 o 30 años, se paga la tasa máxima: 0,8% del monto del crédito.
Las viviendas acogidas al DFL 2 tienen una rebaja: si la escritura se firma dentro de los dos años siguientes a la recepción de la vivienda, el impuesto queda en 0,2% del crédito. Antes de calcularlo, confirma con la inmobiliaria si la unidad es DFL 2 y la fecha de su recepción. Puedes revisar los requisitos en nuestro artículo sobre qué es una vivienda DFL 2 y sus beneficios.
La tasación determina el valor comercial de la propiedad. La realiza un tasador externo designado por la institución financiera y sirve para definir cuánto te pueden prestar. Si la tasación resulta menor que el precio de venta, el banco calculará el crédito sobre el valor menor y tendrás que cubrir la diferencia con más pie.
El estudio de títulos es la revisión legal de los antecedentes de la propiedad: quiénes han sido sus dueños, si tiene hipotecas, prohibiciones o embargos y si puede venderse sin problemas. Lo hacen abogados de la institución financiera y suele incluir la redacción del borrador de la escritura.
El costo de ambos servicios depende de cada institución y, en el caso de la tasación, también del valor y la ubicación de la propiedad. Como referencia de mercado, en 2026 se informan rangos aproximados de $200.000 a $400.000 para la tasación y de $200.000 a $500.000 para el estudio de títulos. Pide el detalle a tu banco antes de iniciar la evaluación.
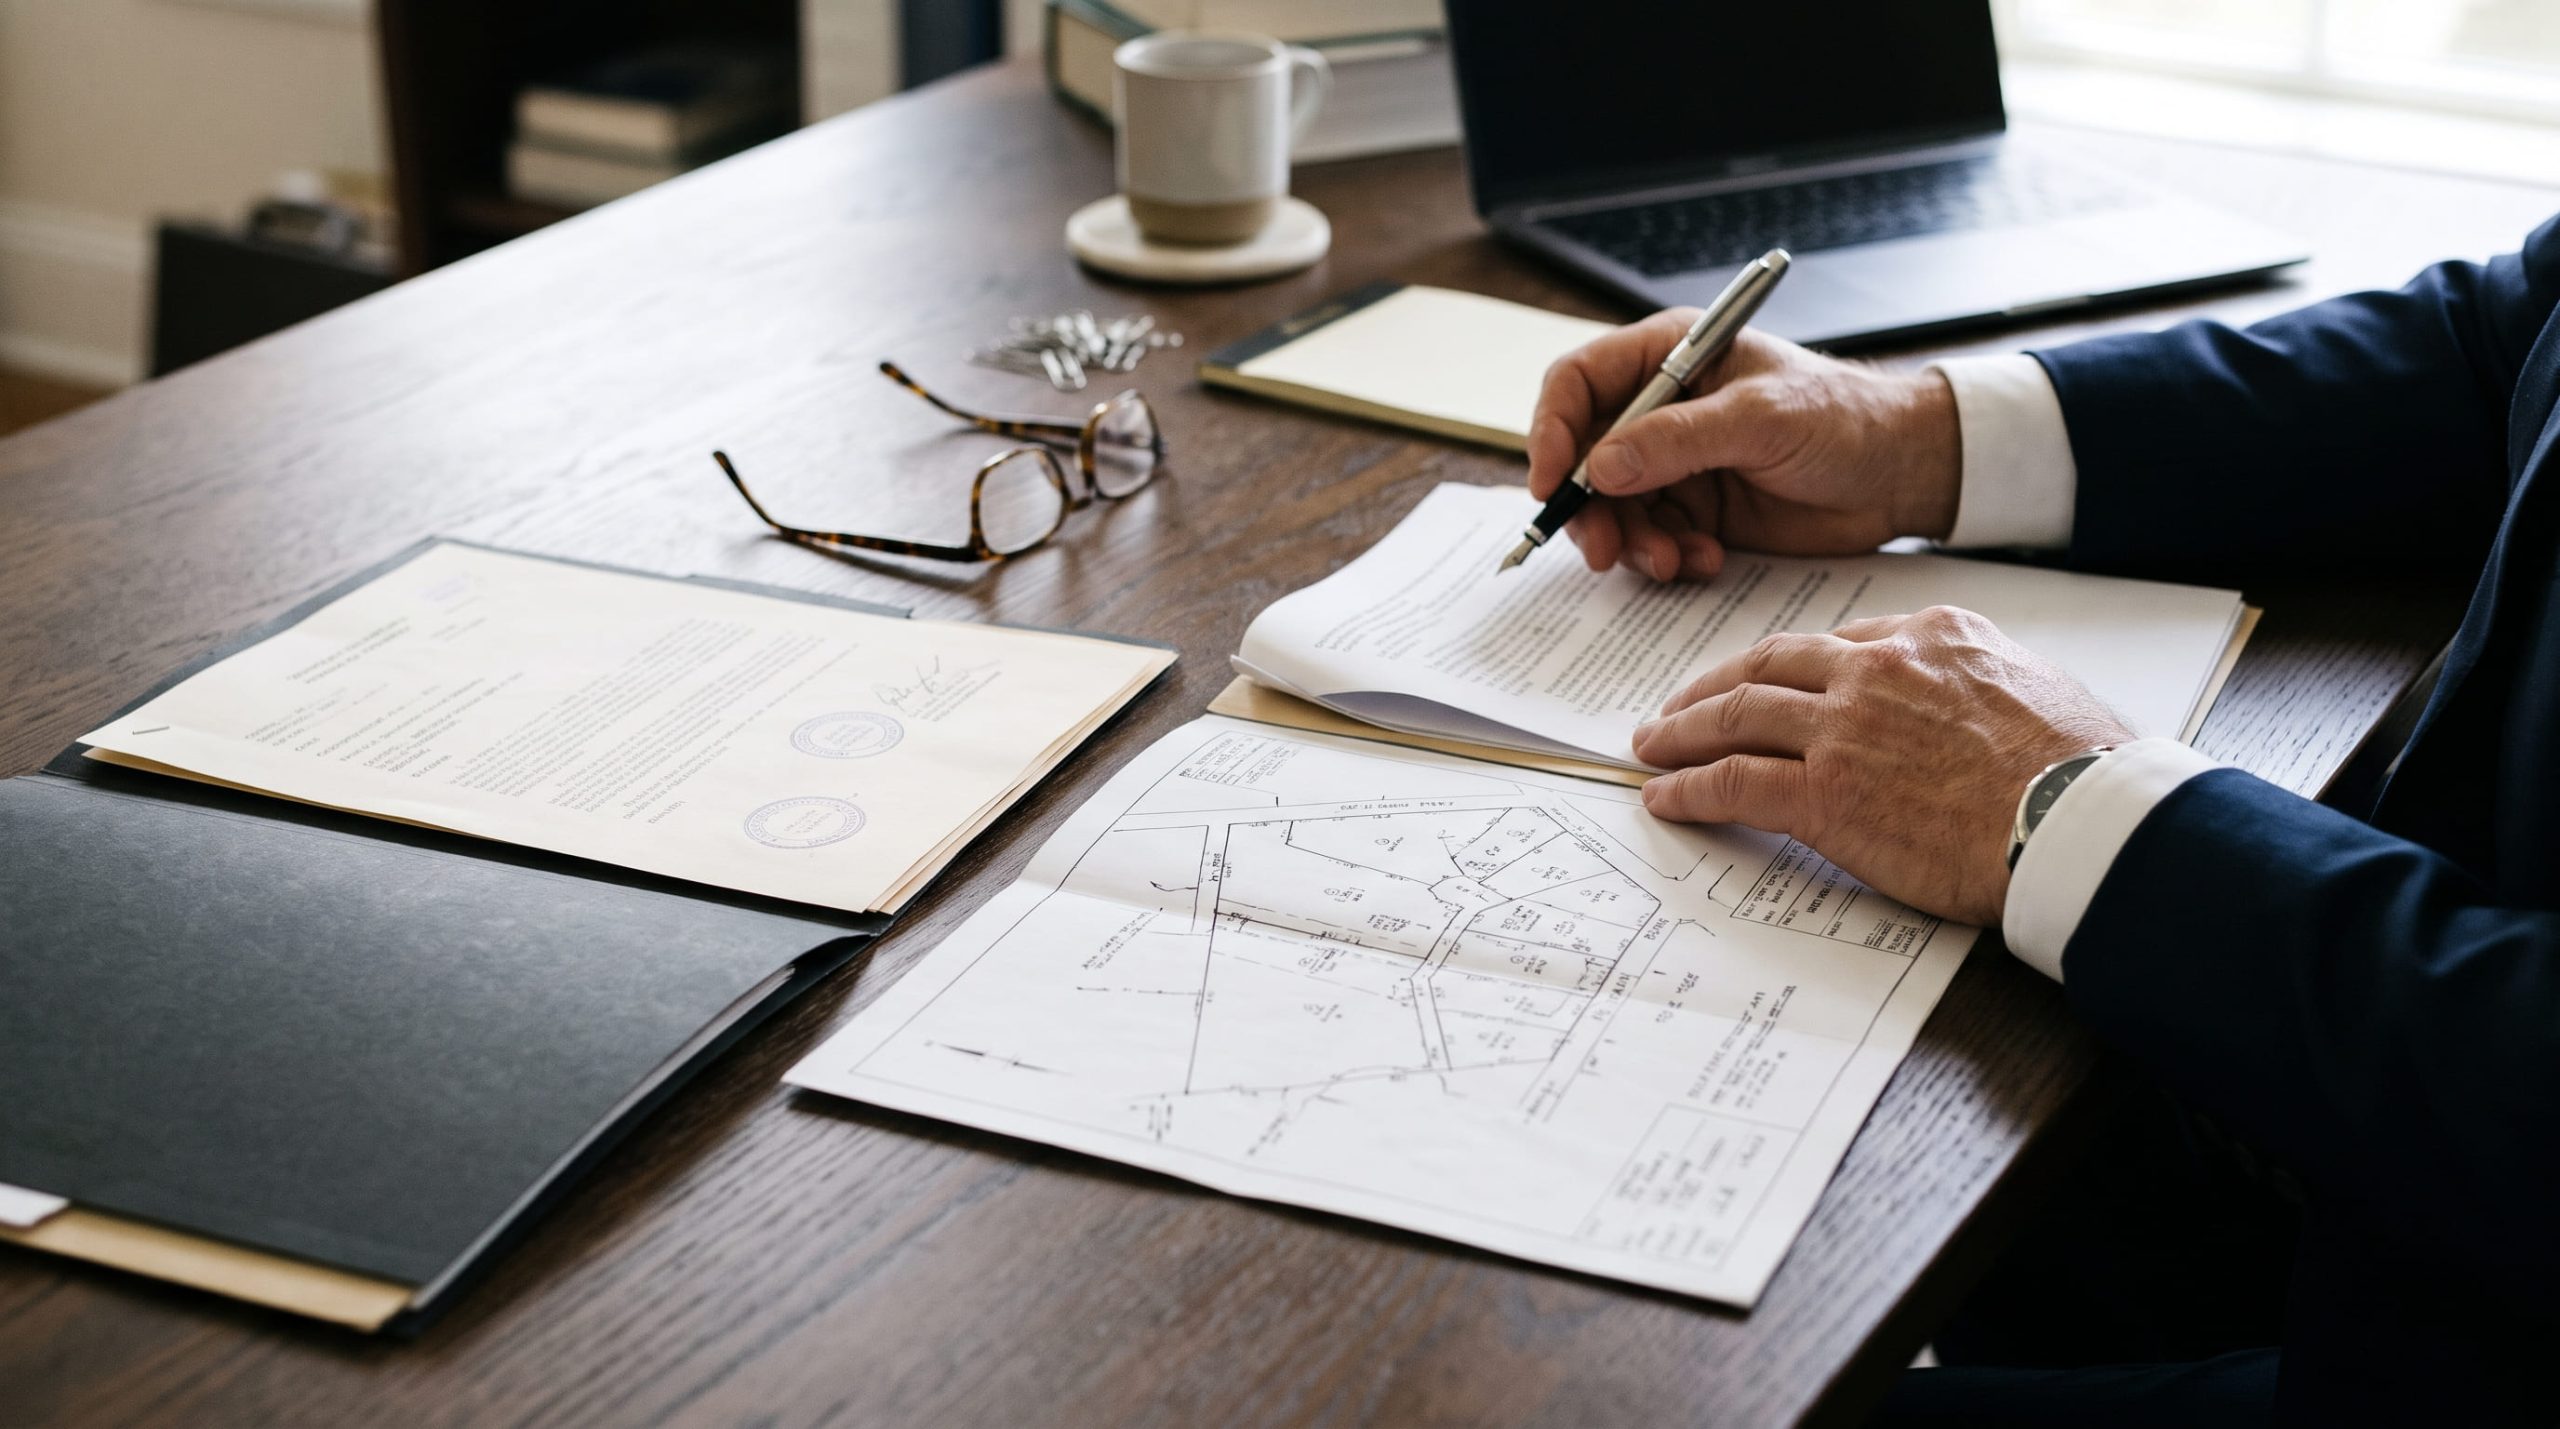
Cuando el crédito está aprobado y el estudio de títulos terminado, se firma la escritura de compraventa y mutuo hipotecario en una notaría. Si quieres entender este documento en detalle, revisa nuestra guía sobre qué es la escritura de una propiedad.
La notaría cobra por autorizar la escritura, las firmas y las copias. El valor cambia entre notarías y según el número de comparecientes y copias. Como referencia de mercado, en 2026 se informan montos de $200.000 a $600.000. Al firmar también se paga el impuesto al mutuo.
La compra se completa cuando la escritura se inscribe en el Conservador de Bienes Raíces que corresponde a la comuna de la propiedad. Ahí se inscriben la compraventa (a tu nombre), la hipoteca a favor del banco y, normalmente, las prohibiciones asociadas al crédito.
En el Conservador de Bienes Raíces de Santiago, los aranceles informados en ChileAtiende (actualizados al 1-jun-2026) son:
Cada Conservador tiene su propio arancel, por lo que en otras comunas o regiones los valores pueden variar. El Conservador de Santiago informa un plazo de respuesta de hasta 20 días hábiles.
Al contratar un crédito hipotecario para vivienda, la institución financiera exige dos seguros:
A diferencia de los demás gastos, los seguros no se pagan al firmar: se cobran mes a mes junto con el dividendo. Por eso conviene comparar créditos por su CAE (Carga Anual Equivalente) y por el dividendo total con seguros, no solo por la tasa de interés.
Las instituciones financieras licitan los seguros colectivos asociados a créditos hipotecarios y deben adjudicarlos a la oferta de menor precio. Aun así, siempre puedes contratar una póliza individual, siempre que cumpla las condiciones que exige el banco.
No los elimina. La exención transitoria del IVA a la vivienda nueva, establecida en la Ley 21.850 de Reconstrucción Nacional (publicada el 17 de octubre de 2026), regirá entre el 1 de diciembre de 2026 y el 30 de noviembre de 2027 y puede reducir el precio de venta de las unidades que cumplan los requisitos. La tasación, el estudio de títulos, la notaría y los seguros siguen existiendo.
Lo que sí puede cambiar es el monto de los gastos que se calculan como porcentaje. Si el precio baja, también podría bajar el crédito, y con él el impuesto al mutuo y los aranceles del Conservador que no alcanzan el tope. Los montos fijos, como la tasación o el estudio de títulos, no dependen del IVA.
Ten presente que el beneficio no aplica a todas las viviendas: exige, entre otros requisitos, primera venta, recepción definitiva anterior a la publicación de la ley y que la escritura lo mencione. Revisa los detalles en nuestra guía sobre viviendas sin IVA en Chile.
Firmar e inscribir no es el último desembolso. Al recibir tu vivienda, considera:
Estos ejemplos muestran cuánto podrías reservar para los gastos de la operación. Son estimaciones orientativas, no cotizaciones.
Supuestos utilizados:
| Concepto | Vivienda de 3.000 UF | Vivienda de 5.000 UF | Vivienda de 8.000 UF |
|---|---|---|---|
| Valor en pesos | $123.615.480 | $206.025.800 | $329.641.280 |
| Pie (20%) | $24.723.096 | $41.205.160 | $65.928.256 |
| Crédito (80%) | $98.892.384 | $164.820.640 | $263.713.024 |
| Impuesto al mutuo (0,8%) | $791.139 | $1.318.565 | $2.109.704 |
| Conservador (compraventa + hipoteca) | $445.016 | $528.400 | $528.400 |
| Tasación, estudio de títulos y notaría | $600.000 a $1.500.000 | $600.000 a $1.500.000 | $600.000 a $1.500.000 |
| Total estimado de gastos | $1,8 a $2,7 millones | $2,4 a $3,3 millones | $3,2 a $4,1 millones |
| % del valor de la vivienda | 1,5% a 2,2% | 1,2% a 1,6% | 1,0% a 1,3% |
| Total con impuesto DFL 2 (0,2%) | $1,2 a $2,1 millones | $1,5 a $2,4 millones | $1,7 a $2,6 millones |
En proporción, los gastos pesan más en las viviendas de menor valor, porque una parte es fija y el Conservador tiene tope. En las viviendas de mayor valor, el ítem que más crece es el impuesto al mutuo.
Para calcular tu caso, suma el pie y estos gastos. Puedes estimar el dividendo con el simulador de nuestra sección de alternativas de financiamiento para tu vivienda y revisar cómo pagar el pie en cómo comprar un departamento sin pie. La aprobación del crédito, la tasa y los montos finales dependen de la evaluación de cada institución financiera.
Antes de firmar una promesa, ten claro cuánto suman el pie, los gastos operacionales y los costos de instalarte. Un buen punto de partida es reservar entre un 1% y un 2,5% del valor de la vivienda para la operación, y pedir a tu banco el detalle de sus gastos.
En Absalon te acompañamos durante el proceso: nuestro equipo gestiona los trámites con distintas entidades financieras y te contacta unos meses antes de la escrituración para coordinar cada paso.
Además, tenemos convenios con distintos bancos en los que algunos de los gastos operacionales no se cobran al cliente. Las condiciones dependen de cada banco y de tu evaluación, por eso es importante revisar tu caso particular con nuestros especialistas.
Revisa los proyectos disponibles o contacta a nuestro equipo para cotizar y resolver tus dudas sobre los gastos de tu compra.
En los ejemplos de este artículo, los gastos de la operación, incluido el impuesto al mutuo, suman entre el 1% y el 2,2% del valor de la vivienda. El porcentaje es mayor en viviendas de menor valor, porque parte de los costos es fija. Si la vivienda es DFL 2 y tiene menos de dos años desde su recepción, el total baja.
Por lo general, se pagan con recursos propios: la institución financiera pide provisionarlos al inicio del proceso y no forman parte del crédito. Algunas entidades podrían ofrecer alternativas, por lo que conviene preguntarlo al cotizar. Los seguros son distintos: se pagan mes a mes con el dividendo.
La tasación la paga el comprador que solicita el crédito hipotecario. La encarga la institución financiera a un tasador externo, porque necesita conocer el valor comercial de la propiedad que quedará en garantía. Su costo depende de cada institución y del valor y la ubicación de la vivienda.
La notaría y el impuesto al mutuo se pagan al firmar la escritura. La inscripción en el Conservador de Bienes Raíces se paga después, cuando se ingresa la escritura para inscribirla. En compras con crédito, estos montos suelen estar incluidos en la provisión de fondos que solicita el banco al inicio del proceso.
16 octubre 2026
La Ley de Reconstrucción Nacional permite vender viviendas nuevas sin IVA durante un año. El beneficio se aplica a la primera venta de viviendas que ya tenían recepción municipal definitiva cuando se publicó la ley.
9 min de lectura
Leer más
25 septiembre 2026
Descubre cuánto sueldo necesitas para comprar una casa o departamento en Chile. Calcula la renta mínima para tu crédito hipotecario según el valor en UF.
7 min de lectura
Leer más
7 septiembre 2026
Descubre cómo complementar renta en Chile, qué requisitos necesitas y quiénes pueden sumar ingresos contigo.
7 min de lectura
Leer más"*" señala los campos obligatorios